タイ市場で勝つための生産・サプライチェーン改革
公開日 2026.10.09
タイは“安く作れる国”ではなくなりつつあるが、製造拠点としての価値が低下したわけではない。むしろ産業集積、サプライヤー網、輸出拠点としての強みを生かし、生産配置・生産運営・サプライチェーン全体を再設計することで、コスト競争力を高め、タイ市場で勝つための原資を生み出すことが重要である。
タイは“安く作れる国”ではなくなりつつある 日系消費財企業によるタイでの現地生産は1960年代から始まり、その後、タイの工業化や国内市場の拡大、輸出拠点としての重要性の高まりを背景に、生産基盤の構築が進んだ。一方で、いくつかの要因により、現在タイは「安く作れる国」ではなくなりつつある。
一つ目の要因は人件費の上昇である。2012~2013年にかけて、最低賃金を300バーツ/日へ引き上げる政策が段階的に実施され、一部地域では30~40%を超える大幅な賃上げとなった。その後も地域別の最低賃金は引き上げられ、2025年7月にはバンコク全域で400バーツ/日となった。タイ貢献党は2027年までの600バーツ/日を政策目標として掲げており、今後も賃金上昇圧力が続く可能性がある。
このように、タイは低賃金国から中所得国へ移行する中、「人海戦術」を前提にした生産体制は限界を迎えつつある。これまで安い人件費を背景に人手に依存してきた工程では、賃金上昇が継続すれば、生産コストへの上昇圧力が一層強まる可能性がある。
二つ目は、燃料・エネルギーコストの上昇である。まずタイでは、国内ガス田の減耗を背景に輸入液化天然ガス(LNG)への依存が高まり※1 、国際価格や為替の変動が電力料金へ波及しやすい構造となっている。また、タイは原油供給の約9割※2 を輸入に依存しており、国際原油価格、為替、海上輸送費の変動が国内の燃料価格や物流費へ波及しやすい。特に、中東情勢の不安定化は、国際的な原油・LNG価格や海上輸送コストの変動を通じて、タイ国内の生産・物流コストを押し上げる要因となりうる。
上記の要因に伴い、タイにおける生産コストが上昇した結果、日系企業の売上原価(COGS)比率はコロナ前と比べて約10ポイント上昇し、粗利率が圧迫されている。一方で、人件費やエネルギー費の上昇を販売価格へ転嫁するだけでは、価格感度が高い消費者の離反を招きかねない。そのため、日系企業には、個別費目の削減にとどまらず、生産配置、生産運営、サプライチェーン全体を一体で見直し、構造的にコスト競争力を高めることが求められる。
参考
自前主義・人手依存・ 部分最適からの脱却 生産・物流コストを抑えるためには、単に人件費や物流費を削るだけでは不十分である。重要なのは、①どこで生産するか、②どのように作るか、③調達・生産・配送をどのようにつなぐか、を一体で見直すことである。
まずは「生産配置の最適化」である。すべてを自社で生産することを前提とせず、商品特性に応じて内製と相手先ブランド製造(OEM)の最適な組み合わせを検討する必要がある。日系企業は製品品質や生産工程に強いこだわりを持ち、知的財産の保護や品質管理の観点から、製造を外部へ委託しないケースも多い。
一方で、一部カテゴリでは、中国やタイには高い生産力・コスト競争力を持つOEM企業がすでに存在しており、品質、知的財産、供給安定性、コスト、需要変動への対応力を踏まえ、自社生産とOEM企業を活用すべき生産を切り分けることが重要である。
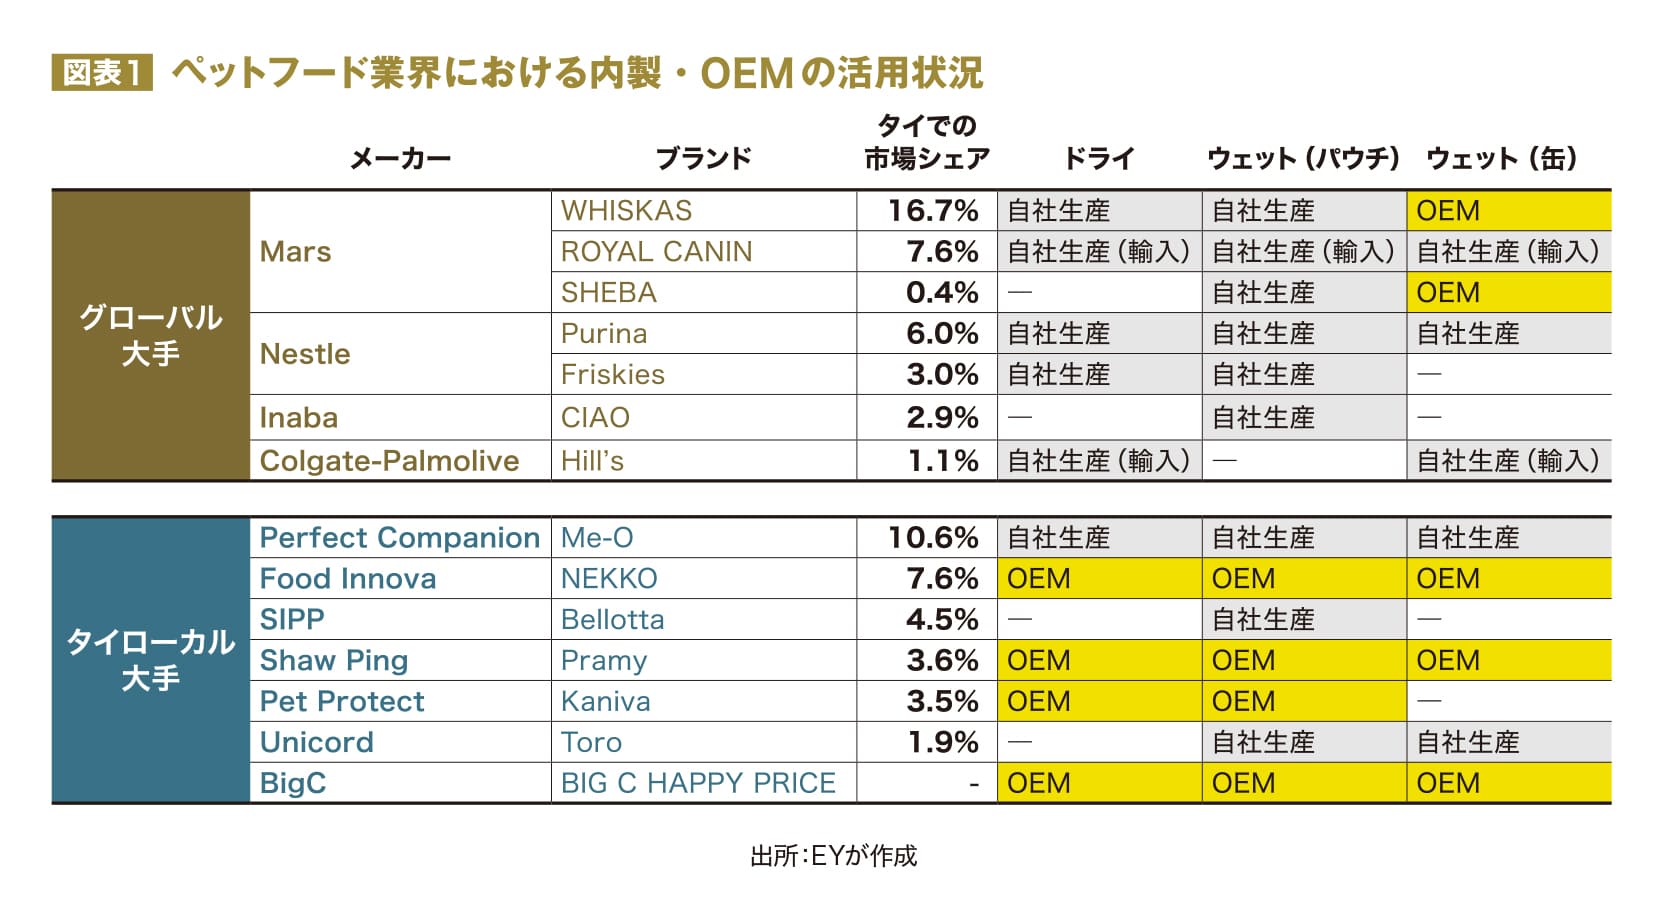
その一例として、タイのペットフード業界が挙げられる。タイは水産加工・食品加工の産業集積を背景に、缶詰・ペットフードの生産・輸出拠点として存在感を高めている。図1に示すように、一部のグローバル大手企業は主力のドライペットフードを自社で生産する一方、タイに生産基盤が集積する缶詰商品については、OEM企業を活用する生産体制を構築している。なお、確認したタイローカルブランドの範囲では、一部の大手食品製造企業を除き、OEMを活用する事例が多くみられた。
次は「どう作るか」。多くの企業では、すでに自動化設備が導入されている。しかし、生産デジタルトランスフォーメーション(DX)は単なる設備の自動化やデータの取得だけでは完結しない。テクノロジーを導入しても、業務プロセスを再設計せず、従業員のマインド・スキル・行動が変わらなければ、改善効果が限定的になりやすい。したがって、テクノロジーの導入に合わせて、業務プロセス・マインドセット・重要業績評価指標(KPI)・現場運用を一体に再設計する必要がある。
その参考となる考え方はIWS(Integrated Work System)である。IWSは、品質管理、設備総合効率(OEE)・総合的生産保全(TPM)、リーン、設備保全などを個別施策として扱うのではなく、現場の組織運営・KPI・改善活動を一体として設計し、継続的な改善を定着させるアプローチである。現場に設備やラインのオーナーシップを持たせ、日次管理によってPDCAを定着させる。問題の根本原因を特定し、再発防止まで実行することで、OEE向上、ロス削減、品質・安全リスクの低減を目指す。
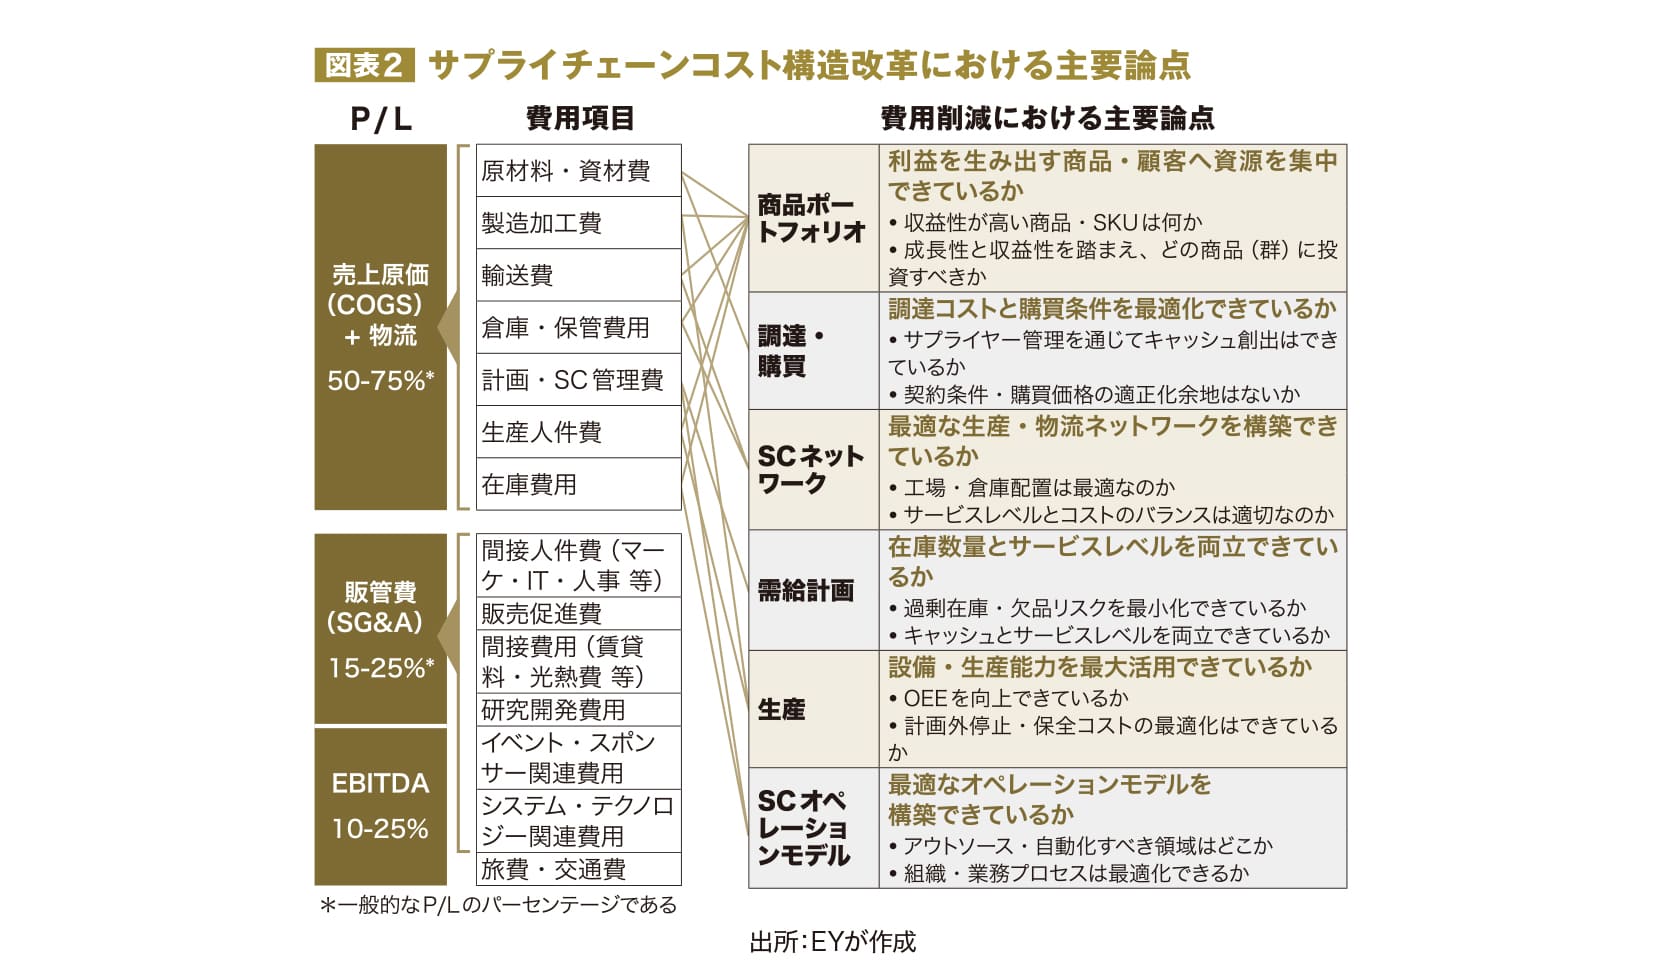
最後は「部分最適からの脱却」である。現状のバリューチェーンやサプライチェーン、各プロセスの課題を十分に把握しないまま、個別施策の導入を先行させるケースもみられる。また、施策の効果や実行難易度を比較せず、「効果がありそうな施策」から着手すると、局所的な改善にとどまる可能性がある。このような課題から脱却するために、図表2のように、損益計算書(P/L)上の製造原価や物流費だけではなく、主要コストを横断的に捉える必要がある。
そのうえで、商品ポートフォリオ、調達・購買、サプライチェーン(SC)ネットワーク、需給計画、生産、SCオペレーションモデルのどこに削減余地があるかを定量的に評価することが重要である。ただし、優先順位付けにおいては、コスト削減効果だけで判断すべきではない。在庫削減や配送頻度の見直しは、欠品リスクの増大や販売機会の損失につながる可能性もあるため、利益・リスク・成長機会を含めた事業価値で評価する必要がある。
コスト削減は「守り」ではなく、「成長投資の原資」 このように、①OEMと内製の組み合わせによる生産配置の最適化、②プロセス・人まで含めた生産運営のDX、③全体コスト構造を踏まえたSCコスト最適化を進めることで、生産・物流コストを抑えながら収益性を高めることができる。
ただし、コスト削減は最終目的ではない。重要なのは、そこで創出した原資を、商品開発~流通強化~データ活用~マーケティング活動の高度化に再投資することで、タイ市場における持続的な成長につなげることである。次回以降は、創出した原資を流通強化、データ活用、マーケティング活動の高度化へどのように振り向けるべきかを考察する。
>>本連載「タイ消費財市場最前線から探る、日系の変革チャンス – EY」の記事一覧はこちら