THAIBIZ No.179 2026年11月発行ハウス「C-vitt」成功に見る、日タイJVの強さ
この記事の掲載号をPDFでダウンロード
最新記事やイベント情報はメールマガジンで毎日配信中
タイおよび東南アジアのデータセンター市場動向と事業機会
公開日 2026.11.10
グローバルでデータセンター市場に注目が集まっている。本稿では、タイおよび東南アジア地域におけるデータセンター市場動向の概観を2026年現時点で分析し、今後の事業機会を探る。
東南アジアにおけるデータセンターの供給動向とタイの位置づけ
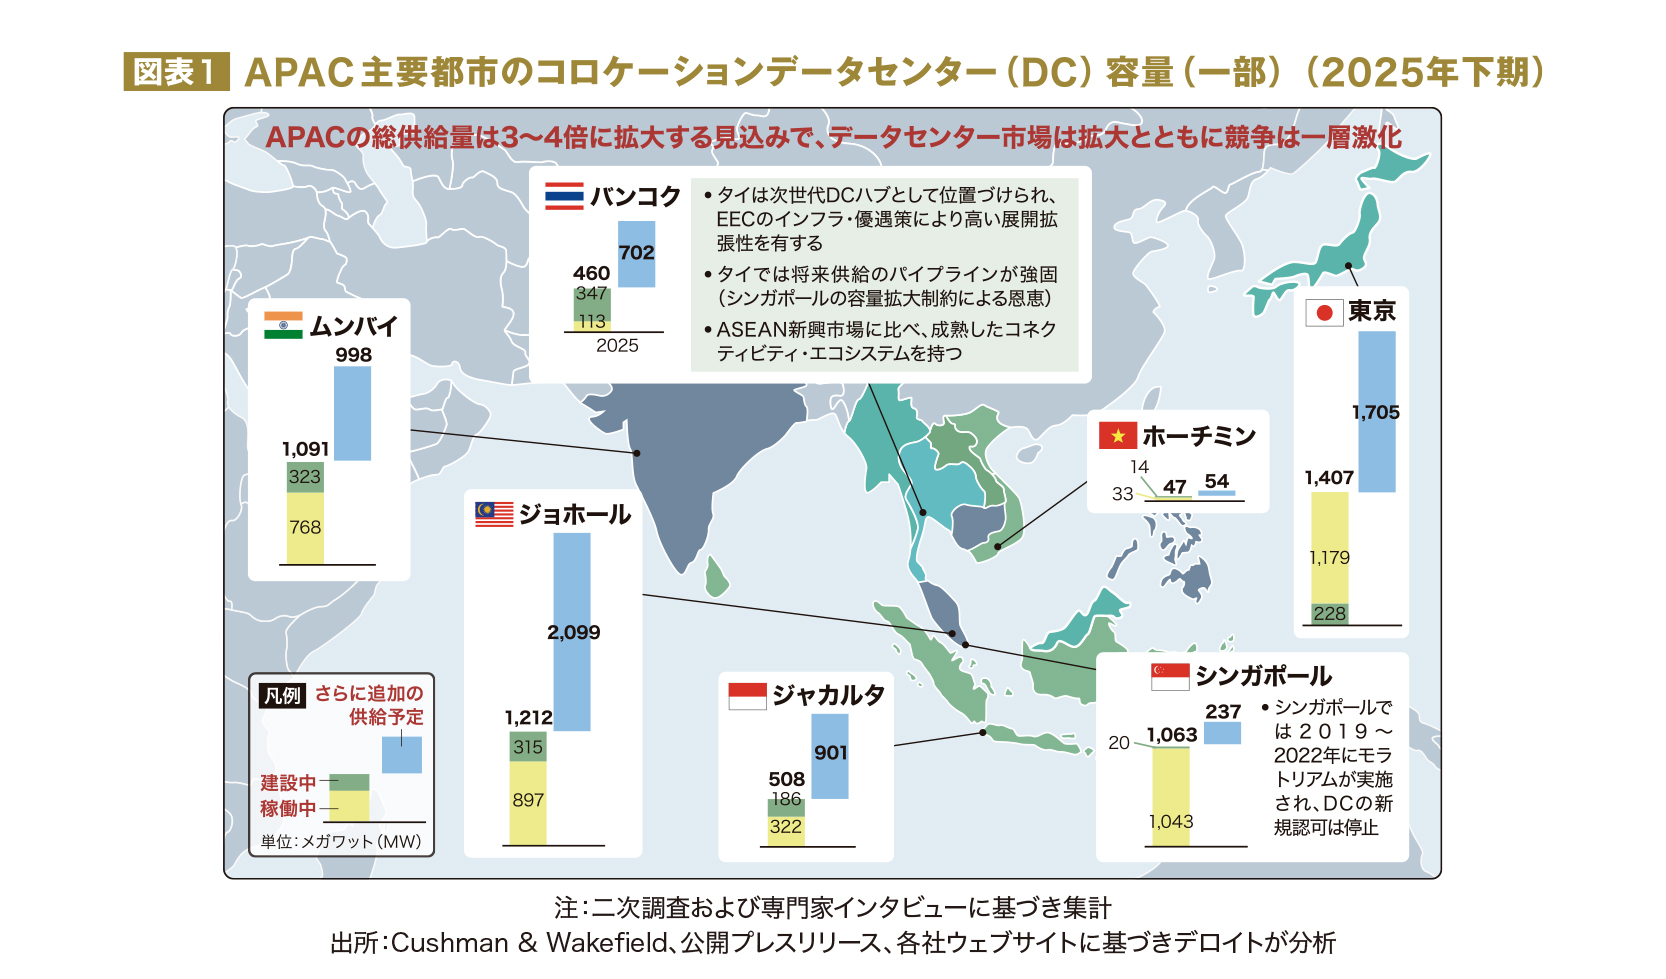
アジア太平洋地域では、既存拠点の増強に加えて建設中・将来計画の供給が積み上がっており、市場全体の競争は一段と激しくなる見通し。代表的な成熟市場であるシンガポールでは、2019~2022年まで新規データセンターの承認が停止されていたこともあり、供給余力の制約を背景に周辺国への需要波及が進んでいる。マレーシアのジョホール、インドネシアのジャカルタ、タイのバンコクおよび東部経済回廊(EEC)などは、その受け皿となる候補として存在感を高めている。
なかでもタイは、東南アジアの新興市場において比較的成熟した接続環境を持ちながら、EECのインフラや投資優遇を活用した拡張余地を備えている。2024~2025年の動きでは、「TikTok」などを運営するByteDanceによる約88億米ドル、Googleによる約10億米ドル、Amazonによる約50億米ドルなどの投資が発表されており、クラウド事業者やハイパースケーラーの資金流入がタイのデータセンター市場形成を一段と後押ししている。
成熟度とスケーラビリティの均衡という観点から、タイは東南アジア域内の接続・クラウド拠点としての位置づけを強めつつある(図表1)。
タイと周辺市場におけるコスト比較
2025年時点の分析になるが、タイは、シンガポールより大幅に低い運営・建設コストを確保しながら、比較的安価なマレーシアやインドネシアと比べてもコスト面で見劣りしない市場といえる。
2025年の試算では、データセンター事業者の総所有コスト(TCO)は、タイが1キロワット(kW)当たり月額86米ドルであるのに対し、シンガポールは月額234米ドルと、タイの約2.7倍の水準にある。マレーシアは1キロワット(kW)当たり月額94米ドル、インドネシアは1キロワット(kW)当たり月額86米ドルであり、タイは東南アジアの主要候補地の中で中位に位置する。
データセンターの建設費についても、タイは1メガワット(MW)当たり700万~1,100万米ドルで、シンガポールの1,300万~1,700万米ドルを下回る。マレーシアの700万~1,200万米ドルと比べても概ね同等のレンジである。電力単価は、タイは1キロワットアワー(kWh)当たり12.56米セントで、シンガポールの22.5米セントより低く、マレーシアの13.54米セントと同等水準である。
しかし、データセンターにおけるタイの特徴・強みは、単純なデータセンター関連コストの優位性だけではなく、通信の接続性、事業拡張余地のバランスにもある。
イメージ画像:Magnific
タイのデータセンター市場拡大に向けた課題と事業機会
タイのデータセンター市場には成長余地がある一方、供給能力をさらに拡大するには、電力や脱炭素、水、土地、人材のような複数の制約を同時に解決していく必要がある。まず電力面では、大規模な系統接続と冗長性の確保が十分でなく、複雑なコンプライアンス手続きが系統インフラ整備の長期化につながる可能性がある。これに対し、ガルフ・エナジー・デベロップメント(GULF)とGoogleの例にみられるエネルギー・エコシステム型の連携は、電源開発と施設開発を一体で進める機会となるだろう。
サステナビリティ面では、ハイパースケール需要の伸びに対して再生可能エネルギーの供給が追いつかず、再エネ連動型電力購入契約(PPA)や炭素報告、ピーク時間外の電力安定性にも課題が残る。施設設計への再生エネルギーの組み込みやデータセンター専用太陽光発電所、データセンターと再エネ開発事業者の直接契約を可能にするDirect PPAなどは、グリーン電力へのアクセスを広げる選択肢になりうる。
水や冷却面では、チョンブリーやラヨーンなどで工業用水の供給が課題になりうるため、大量の水を必要とする冷却方式が立地上の制約となるだろう。一方、NVIDIAの次世代人工知能(AI)プラットフォーム「Vera Rubin」世代で示されているように、閉ループ冷却(Closed Loop Cooling)方式により冷却液を密閉回路内で循環させることによる水利用量削減や、温水を利用する温水液冷(Direct Liquid Cooling)による水使用量削減などの技術進展は、水使用量と冷却効率の両立に向けた事業機会を生み出す可能性がある。
土地については、バンコクの用地制約と、電力・水・通信が交差する適地の価格上昇が課題だが、EECへの立地分散や、タイ投資委員会(BOI)による最長13年の税制優遇は開発余地を広げる。
マレーシアやインドネシアなどの新興ハブを狙う各国との競争に加え、データセンター設備エンジニアやAIハードウェア専門人材の不足にも対応が必要である。投資優遇と連動した人材の研修計画や現地技術者の確保など、タイの教育機関との連携を通じて供給能力と運用品質を市場全体として高めることが求められる。データセンターのタイ市場における事業機会は、建屋や機器の供給に限らず、エネルギーや冷却機器、エンジニアリング、データセンターの運用支援、人材育成を組み合わせた幅広い領域に見込めるだろう。
(※注)本文中の意見にわたる部分は私見であることをご了承ください。
>>本連載「M&Aの基礎」の記事一覧はこちら