THAIBIZ No.179 2026年11月発行ハウス「C-vitt」成功に見る、日タイJVの強さ
この記事の掲載号をPDFでダウンロード
最新記事やイベント情報はメールマガジンで毎日配信中
タイのものづくりをどう守る?自動車産業に必要な「公平な競争」〜パンジャワッタナ・プラスチック(PJW)のサーティット・ヘームターロップCEOインタビュー〜
公開日 2026.11.10
中国自動車メーカーの存在感が高まる一方、国内産業の育成に結びつかない完成車(CBU)や部品の輸入が問題となっているタイ。プラスチック包装から自動車部品、産業用クリーニングサービスまで手がけるパンジャワッタナ・プラスチック(PJW)も、渦中にある企業の一つだ。政府に対し公平な競争環境を求める同社のサーティット・ヘンモンタロップ最高経営責任者(CEO)に、タイ部品メーカーとしての見方や今後の事業展開、日本企業との連携の方向性について話を聞いた。
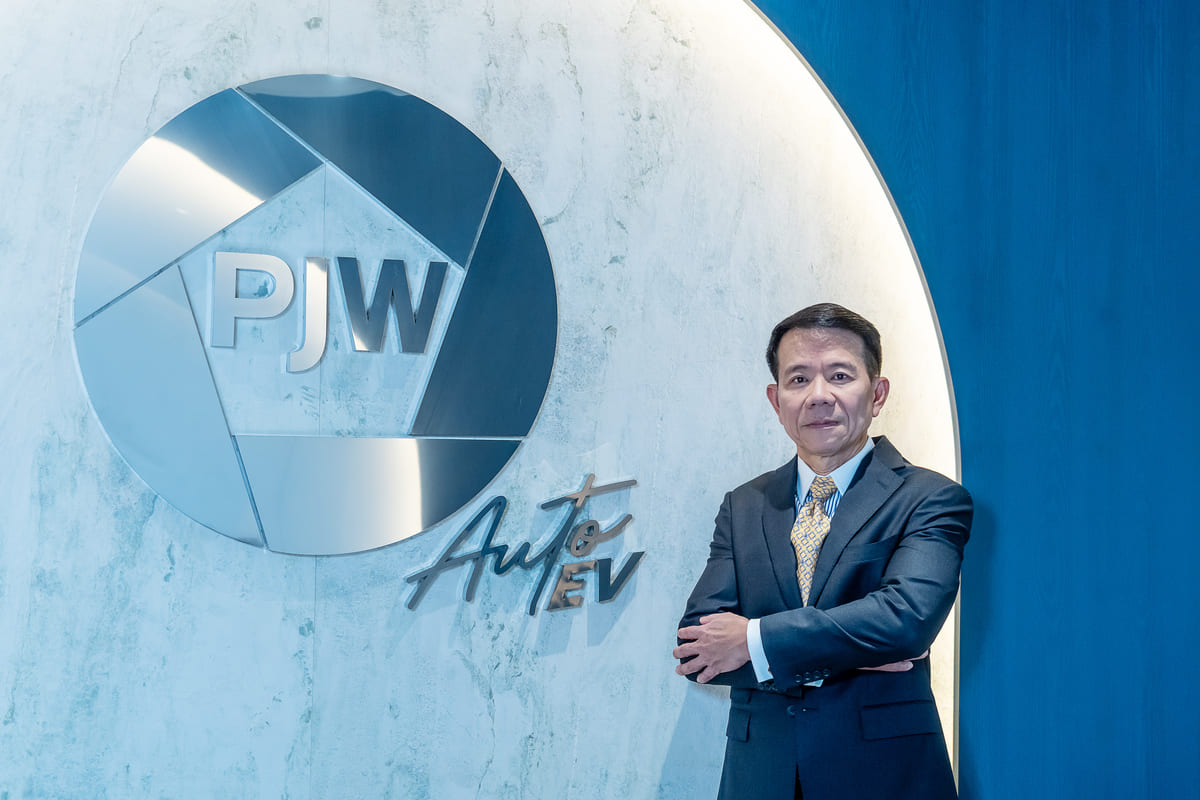
パンジャワッタナ・プラスチック(PJW)のサーティット・ヘンモンタロップCEO
包装から自動車部品まで多角的に展開 Q. PJWグループの事業構造について 当社の事業は現在、大きく次の3つの柱で構成されています。プラスチック包装を基盤に、自動車部品、産業用クリーニングへと領域を広げてきました。
①プラスチック包装事業 :グループの親会社が40年以上にわたり手掛けてきました。主な顧客は潤滑油や乳製品、家庭用品、化学製品の各メーカーで、現在タイ国内で最大の生産能力を有します。また中国にも2つの工場を構え、同国の外資系石油会社向けに潤滑油用包装を生産・供給しています。グループ売上の約50%を占める中核事業です。
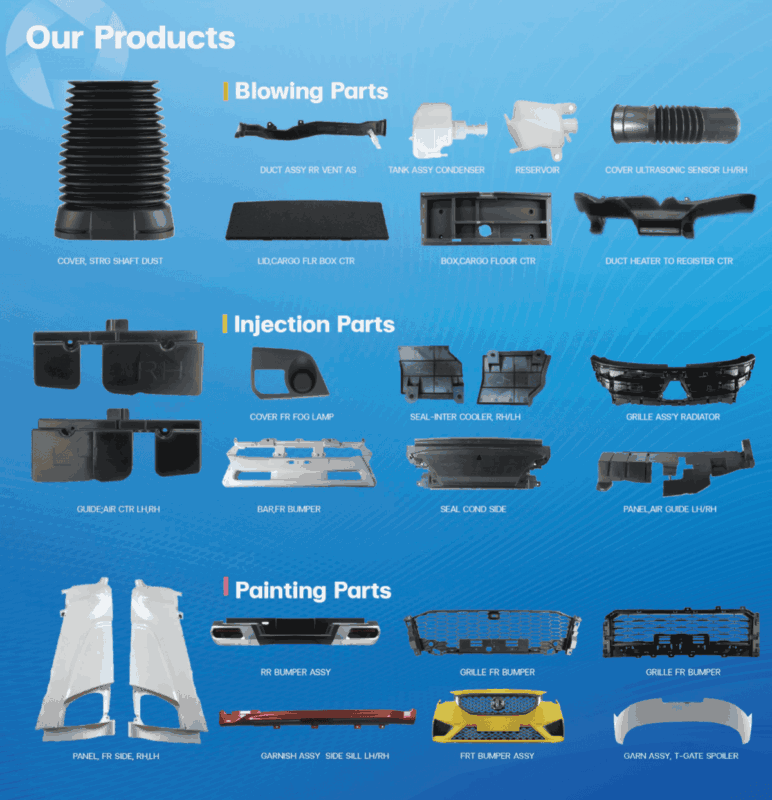
②自動車部品事業 :グループ会社である「PJW Auto EV」のもとで展開しています。バンパーやスポイラーといった外装部品、内装部品に加え、エアダクトやリザーバータンクなどエンジンルーム内部品を製造しており、塗装工場も保有。顧客の95%以上が日系自動車メーカーです。グループ売上の約30%を占めています。
③産業用クリーニング事業 :運輸業や病院、ホテルなどを主な顧客とする「マスターランドリー」です。当社が培ってきた工場運営とコスト管理のノウハウを取り入れることで、着実に成長を遂げています。グループ売上の約20%を占めています。
自動車部品事業「PJW Auto EV」で展開する製品(一部) 出所:PJW
Q. 新しく取り組んでいる事業は プラスチックに関する知見を医療分野にも展開しています。人工呼吸器用の加湿ボトルや、手術時に体液を回収する吸引バッグなどが具体例です。既存事業で培った加工技術やノウハウを生かせる分野として、現時点で売上に占める割合はまだ小さいものの、中長期的な成長分野として期待しています。
EVシフトの影響は限定的、軽量化・薄肉化で対応 Q. 電気自動車(EV)シフトの影響は 影響は限定的だと見ています。内燃機関(ICE)車専用の部品は、自動車部品事業全体の10~15%程度に過ぎません。残りは外装・内装部品が中心で、ICE車、ハイブリッド車(HEV)、EVのいずれにも共通して必要とされるものです。こうした部品構成から、EV化が進んでも事業全体への影響は大きくないと見ています。将来的にICE車専用部品が減ったとしても、外装部品や塗装工程で十分にカバーできると考えています。
Q. 日系企業との協業はあるか ホイールアーチなど複数の部品で、日系自動車メーカーと共同設計を行っています。例えば、試作金型を作る代わりに、コンピューター支援エンジニアリング(CAE)によるシミュレーション解析を活用して設計・検証することで、メーカー側の開発コストを大幅に削減できます。こうした手法を取り入れながら、開発段階から顧客とともに部品設計を進めています。また、日本人専門家やコンサルティング会社にも設計検証を依頼し、正確性も担保しています。
Q. 車体の軽量化や環境配慮に対しどのように対応しているか 軽量化についても、日系自動車メーカーと共同で取り組んできました。金属からプラスチックや複合材料への置き換えに加え、強度を保ちながら薄くできる新素材の活用も進めています。環境面では、包装事業において顧客の要求に応じて再生プラスチックの使用を始めています。また、着色を抑えてリサイクルしやすくするほか、プラスチックの使用量そのものを抑えることにも力を入れています。
「製造」と「輸入組立」を分け、公平な競争条件を Q. 自動車部品業界の一員として政府に求めることは 1つ目は、公平な競争条件を整えるための税制改革です。現在、ASEAN・中国自由貿易協定(ACFTA)の優遇措置により輸入関税が0%となっていることから、中国メーカーはCBUや組立用部品の輸入を選ぶ傾向にあります。中国メーカーは車種のラインナップが豊富な一方、1車種あたりの販売台数はそれほど多くなく、タイ国内にサプライチェーンを構築するより輸入する方が採算に合うためです。これにより、現在日系メーカーやタイの部品メーカーは、競争上大きな不利益を被っています。
タイは電池セルや制御ユニット、ディスプレイパネルなど一部の高度な部品を除き、ほぼすべてのEV部品を生産できる能力を持っており、輸入に頼る必要はありません。中国、日本、その他各国のメーカーが同じ条件で競争できるよう、税制の不均衡は是正されるべきだと考えています。
2つ目は、現地調達比率の検証と関連規則の厳格化です。「国内での製造」と「輸入部品の国内組立」を明確に区別し、タイ投資委員会(BOI)の優遇条件や、EV優遇措置における代替生産条件の遵守状況を確認する仕組みを強化すべきです。一部の事業者だけが不公平に優位に立つ抜け穴を塞ぐことが重要です。
Q. タイ自動車サプライチェーンの競争力は今後も続くか タイの自動車サプライチェーンは、大手自動車メーカーとともに40~50年かけて築かれ、ASEANの中でも最も強固で完成度の高い体制となっています。ベトナムは経済成長が著しいものの、原動力は電子産業であり、自動車産業ではありません。将来的にも世界全体でEVの比率が3割を超えることはなく、7割以上をICE車とHEVが占めると見ており、資源やインフラの制約を踏まえても、タイの優位性は続くと考えています。
中国では現地メーカーが急成長 Q. 中国にあるPJWの工場の現状と、今後の投資方針は 中国の2工場は潤滑油用プラスチック包装の生産を主力とし、主な顧客は同国に進出する外資の石油会社です。全体としては堅調に成長していますが、当社が進出した15年前と比べ、現地メーカーとの競争は格段に激しくなりました。当時は技術面での優位性がありましたが、現在は現地メーカーの技術力が急速に向上し、外資系メーカーと肩を並べるまでになっています。加えてコスト面でも現地メーカーが優位に立っているため、中国での事業拡張は当面見送る判断をしています。
3事業を軸に、日本企業のローカルパートナーへ Q. 今後の事業方針について 世界情勢が不透明ななか、まずは強みを持つ既存の3事業であるプラスチック包装、自動車部品、産業用クリーニングの収益性をさらに高めていくことを最優先に考えています。同時に、医療用プラスチック製品の分野でも新たな事業機会を模索し、次の成長の柱に育てていく方針です。
Q. 日本企業との連携について、今後の展望は 当社は、あらゆる事業領域において日本企業との合弁事業(JV)や技術提携に前向きです。PJWは、工場運営やタイの規制対応、コスト管理、そしてBtoBの販売チャネルに強みを持つ現地パートナーとなることを目指しています。優れた技術やノウハウを持ちながらタイ進出の足がかりを探している日本企業があれば、ぜひ一度お話しさせていただきたいです。
Interviewee Profile
サーティット・ヘンモンタロップ氏(Mr. Satit Hemmondharop)
タマサート大学で商学・会計学士号、マーケティング修士号を取得。創業家の一員としてPJWの経営に携わり、2003年社長、2011年CEOに就任。現在はPJW Auto EVなどグループ各社の取締役も務める。
>>本連載「タイ企業経営者インタビュー」の記事一覧はこちら