THAIBIZ No.179 2026年11月発行ハウス「C-vitt」成功に見る、日タイJVの強さ
この記事の掲載号をPDFでダウンロード
最新記事やイベント情報はメールマガジンで毎日配信中
タイのEV物品税改正案と今後の中華系OEMへの影響
公開日 2026.11.10
タイでは今年8月時点で、国内自動車販売が前年比16%増と回復傾向にある。なかでも電気自動車(EV)は14万5,000台と前年比倍増した。しかし、EV販売の6割以上を輸入完成車が占めることから、業界団体は物品税の見直しや国産化基準の厳格化を求めている。政府も国産化段階に応じて物品税率を見直す方針を示したが、10月半ば時点、閣議決定には至っていない*。本稿では、改正案の進捗と中華系・日系OEMへの影響について触れる。
*11月3日、エクニティ副首相兼財務相は、完成車として輸入される電気自動車(EV)の物品税率を現行の10%から35%に引き上げることを閣議決定したと発表した。2027年1月1日から施行される。
 イメージ画像:Magnific
物品税見直しの契機となったプルバヤ財務相の発言
インドネシアの当時のプルバヤ財務相は、8月初めのガイキンド・インドネシア国際オートショー(GIIAS)で、「トヨタがタイからインドネシアに生産拠点を移すのであれば、どのようなインセンティブでも用意して支援する」と発言した。これを受けて、トヨタ自動車タイランドのスパコーン・ラタナワラハ上級副社長は、個人のSNSで「EV産業政策が改善されなければタイの自動車競争力が危機に瀕する」とタイ政府に警告。その後の現地メディアへの取材で、税制の見直しを求めた。
その後のタイ政府の動きは早かった。冒頭のプルバヤ元財務相の発言から数日後の8月7日、エクニティ副首相兼財務相は、国内に生産拠点を設立する自動車メーカーを対象に、物品税率を引き下げる方向で検討していること、9月末までに閣議提案することを目指すと語った。
伏線は以前からあった。今年5月、タイ自動車部品製造業協会(TAPMA)やタイ電気自動車協会(EVAT)など10の業界団体は、安価な輸入EVが国内生産車の競争力を圧迫しているとして、輸入EVの物品税率を30%以上へ引き上げるよう政府に求めた。また、バンコク日本人商工会議所(JCC)自動車部会も、EV完成車輸入の増加には警鐘を鳴らしていた(7月号参照)。こうして、タイの主要業界団体と日系自動車メーカーが相次いで輸入EVへの規制強化と国内自動車産業の保護を求めた意義は大きかった。
しかし、その後の政府とタイ業界団体や日系自動車メーカーとの交渉は、期待したほど進展しなかった。そうしたなかで出たプルバヤ元財務相の発言は、インドネシアの業界関係者の間では「失言」ないし「冗談」と受け流されていたが、タイでは思わぬ波紋を呼び、タイ政府を突き動かした。プルバヤ氏自身はその発言の約1ヶ月後に別の理由から突然更迭されたが、日系企業にとっては「ありがたい置き土産」となった。
物品税見直しの概要
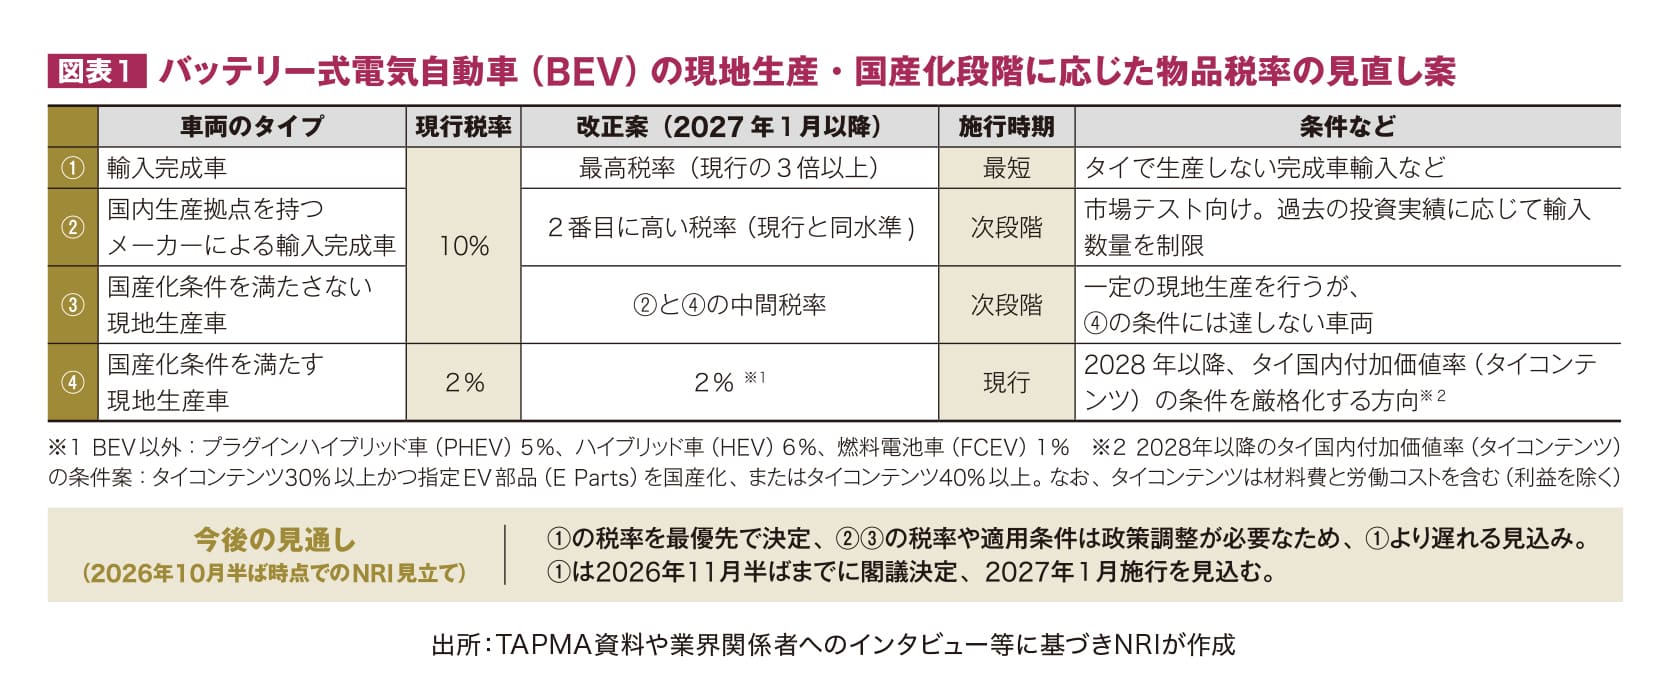
物品税率の見直し案はいくつかのパターンが報道されているが、筆者が入手した資料では、①輸入完成車に対して少なくとも現行税率(10%)の3倍に引き上げ、②国内生産拠点のあるメーカーによる輸入完成車に対してクオーター制(数量割当)の下での現行税率の適用、③中位の国産化率の現地生産車に対して②と④の間の税率の適用、④現行の条件下の現地生産車に対しては最も低い現行税率(2%)の適用、の4つのレベルが示されている(図表1)。
併せて政府は、工業相の下に次世代自動車・部品産業分科会、エネルギー相の下にEV充電インフラ整備分科会を設置。EVのサプライチェーンと充電インフラの両面から、産業基盤の強化を進める方針を示している。
また、もう一つの焦点が、国産化率の算定方法である。タイの業界団体は、EVの国内生産が増えたがタイ製部品の採用が十分に進んでいないとして、従来の域内原産割合(RVC:域内で生産された付加価値の合計が生産金額に占める割合)から、より厳格な「タイコンテンツ」への変更を政府に求めている。現在、フリーゾーン(FZ)で組み立てる車両は部材費や労務費、利益などを含めたRVCが40%以上であれば関税を免除して国内に供給でき、BEVには2%の物品税率が適用される。
一方、タイコンテンツでは利益を算定から除外し、タイ国内の材料費や労務費などをもとに計算する。このため、中華系OEMが低い税率の適用を受けるには、現地調達率を引き上げざるをえなくなる。
EV完成車に対する物品税の引き上げのインパクト
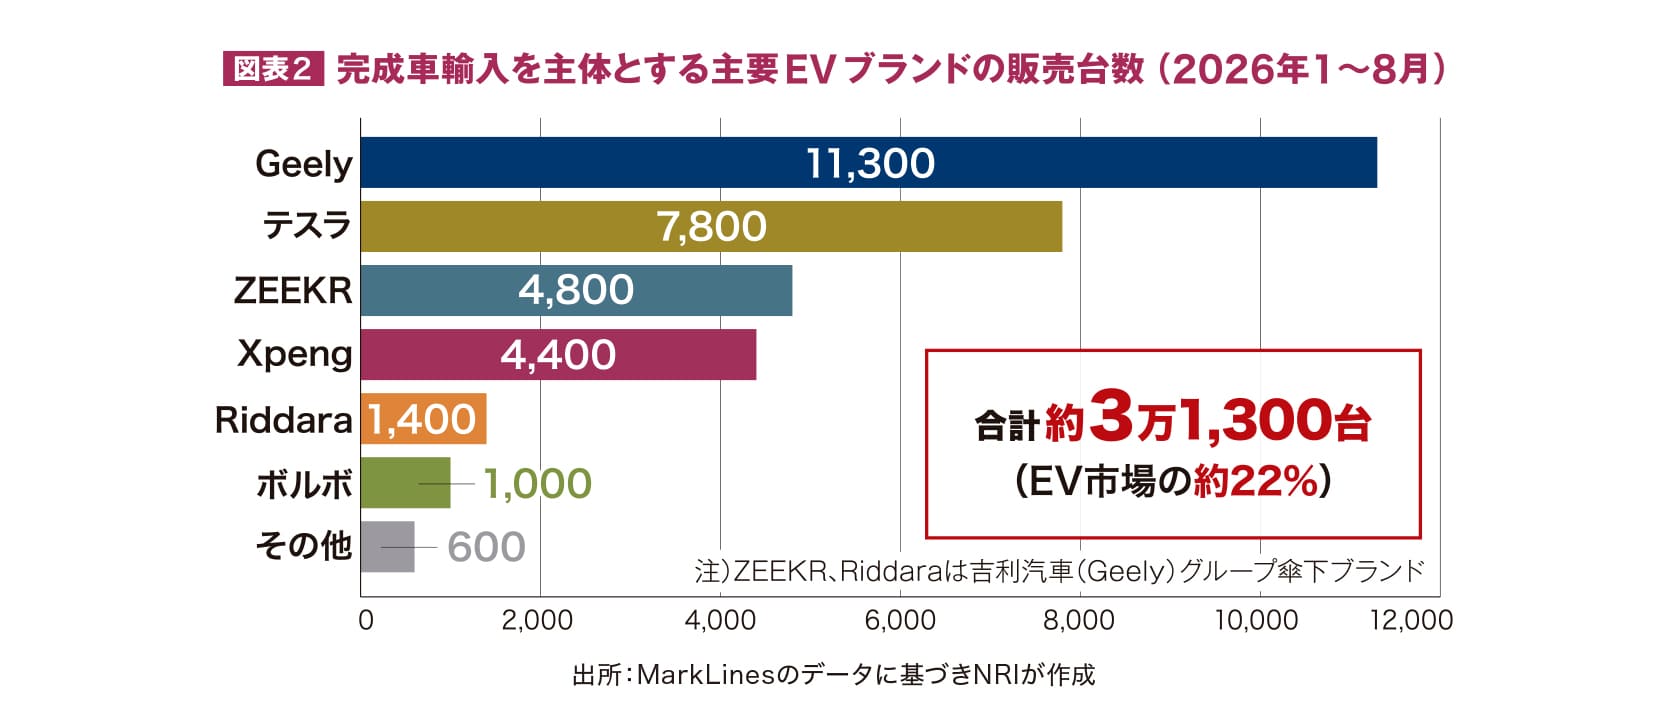
2026年1~8月では、完成車輸入を主体とする主要OEMの販売台数は合計約3万1,300台で、EV市場の約22%を占める(図表2)。物品税引き上げの影響を大きく受けるのは、吉利汽車(Geely)グループや小鵬汽車(Xpeng)など完成車輸入への依存度が高い新興EVブランド、テスラなどの欧米系ブランドとみられる。
一方、タイに工場を持つBYD、奇瑞汽車(Chery)、上海汽車(SAIC)などにとっては、輸入EVの競争力が低下すれば、国内生産車への需要シフトによって恩恵を受けることになる。ただし、図表1の②が適用されれば完成車の輸入台数が制限され、従来ほど多くのモデルを大量に輸入できなくなる。
「タイコンテンツ」導入による影響
TAPMAの幹部によると、中華系EVメーカーのタイ国内での国産化率は平均25%程度で、タイコンテンツ40%を達成しているメーカーは1社もないという。つまり、多くの中華系OEMが図表1の③に該当し、現在より高い物品税率が適用される可能性がある。
もちろん、タイコンテンツはまだ検討段階で、RVCの定義はASEANの関税局で合意されている事項であることから、調整に時間を要することが予想される。図表1の通り導入は2028年以降が想定されおり、現地生産する中華系OEMには猶予期間があり、当面は現行の2%の税率が適用される見通しだ。
中華系OEMの対応策
物品税見直し案に対する中華系OEMの意見は分かれているとみられる。BYDやSAICなどタイ国内に工場を持つメーカーにとっては、輸入EVへの増税によって競合ブランドの価格競争力が低下すれば、自社に有利に働く可能性がある。一方、Geelyなど完成車輸入に依存するOEMは、販売規模の縮小、タイへの工場投資、外部への委託生産といった対応を迫られることになる。タイには複数の委託組立事業者があるため、一定の販売規模を持つメーカーでは、現地での委託生産へ切り替えることが予想される。
タイコンテンツへの対応も焦点となる。新たな条件案では、「タイコンテンツ30%以上+指定EV部品(E Parts)の国産化」または「タイコンテンツ40%以上」のいずれかを満たす必要がある。ただし、E Partsの対象部品や、どの工程までタイ国内で行えば国産品と認められるのかは明らかになっていない。内容次第では、一部の生産工程をタイへ移すことで対応できる可能性もあり、EVユニットの垂直統合を進めるBYDなどには対応しやすい面もあるとみられる。
今後の見通しと日系への影響
今回の改正案が導入されれば、中華系OEMにはこれまで以上の現地化が求められ、生産コストが高くなるだろう。一方、すでに高い国産化率を達成している日系OEMには相対的に有利に働く。例えば、主要日系OEMのハイブリッド車(HEV)は50%以上の国産化率を達成しており、2028年以降も6%の低い物品税率が適用される見通しだ。
また、中華系OEMが従来のように、輸入によって短期間に多数の新モデルを投入することが難しくなれば、日系メーカーへの競争圧力が弱まる可能性もある。一方、タイに生産基盤を持つ一部の中華系OEMにとっては、今回の制度変更が競争力を高める機会にもなりうる。今後は制度の具体的な条件と、それに対する各社の対応を引き続き注視する必要がある。
>>本連載「NRI 自動車ビジネス新潮流」の記事一覧はこちら